3 ноября 2026
Время прочтения: 11 мин.
Как купить вторичку, если не хватает на первоначальный взнос: 5 способов


С чего начать
Если не хватает денег на первоначальный взнос, покупка квартиры на вторичном рынке не всегда откладывается до лучших времён. В зависимости от ситуации можно использовать материнский капитал, привлечь деньги под залог другой недвижимости, договориться с продавцом о рассрочке или получить заём у работодателя и близких.
Но здесь важно различать две задачи: купить квартиру без первоначального взноса и внести его за счёт другого источника. Во втором случае взнос остаётся, просто покупатель использует не собственные накопления. А рассрочка продавца на первом этапе вообще обходится без банковского кредита.
Разберём пять вариантов, их условия и ограничения. Во всех примерах процентные ставки, стоимость квартир и требования к взносу условные: они нужны для расчётов и не являются предложением банка. Законность инструмента сама по себе не означает, что конкретный банк одобрит его использование.
Сравнение пяти способов
На узком экране таблицу можно прокручивать по горизонтали →
| Вариант | Что потребуется | Главное ограничение |
|---|---|---|
| Кредит под залог имеющейся недвижимости | Подходящий объект и согласие его собственников | Залоговый объект можно потерять при непогашении долга |
| Материнский капитал | Право на сертификат и неиспользованный остаток средств | Капитала может не хватить; банк может потребовать собственные деньги |
| Потребительский кредит на взнос | Доход, достаточный для двух кредитов, и согласование источника взноса с ипотечным банком | Дополнительный кредит повышает нагрузку и может привести к отказу в ипотеке |
| Рассрочка или отсрочка от продавца | Продавец, готовый получать деньги позднее, и согласованный договор | Последующий банковский кредит не гарантирован |
| Заём работодателя или частного лица | Займодавец и письменные договорённости о возврате | Возникает дополнительный долг; возможны налоговые последствия |
Перед выбором способа покупки важно сопоставить доступные средства и будущие обязательства.
1. Получить кредит под залог имеющейся недвижимости
Если у покупателя или его близких есть недвижимость, которую собственники готовы передать в залог, она может стать обеспечением по кредиту. Полученные деньги используют для покупки жилья или формирования первоначального взноса — если это допускают условия кредитования.
Банк оценивает объект и платёжеспособность заёмщика. Сумма кредита зависит от программы и обычно составляет только часть стоимости залога. Например, в опубликованных условиях Газпромбанка указан предел до 80% стоимости квартиры и допускается залог недвижимости третьего лица. Это максимальное условие программы, а не обещание одобрения такой суммы каждому клиенту.
Предположим, молодая семья хочет купить квартиру за 10 млн рублей, а по выбранной ипотечной программе нужен взнос 20% — 2 млн рублей. У родителей есть квартира стоимостью 15 млн рублей. Возможны несколько вариантов.
Родители получают кредит и передают деньги детям
Родители берут 2 млн рублей под залог своей квартиры и передают их детям для первоначального взноса. На оставшиеся 8 млн рублей молодая семья оформляет ипотеку под залог приобретаемого жилья.
Получаются два кредита с разными заёмщиками. Если дети помогают погашать родительский кредит, эту помощь необходимо учитывать в семейном бюджете. При этом ответственность перед банком родителей остаётся на родителях.
Передачу денег оформляют в соответствии с реальными договорённостями: подарок не предполагает возврата, а заём — предполагает. Источник первоначального взноса заранее согласуют с ипотечным банком.
Дети получают кредит под залог родительской квартиры
В программах, допускающих залог третьего лица, заёмщиком может быть покупатель, а залогодателями — собственники другой квартиры. Тогда дети подписывают кредитный договор, родители — договор залога.
Дети обслуживают долг, но недвижимость родителей обеспечивает его возврат. Если для покупки нужен ещё один ипотечный кредит, банк будет оценивать совокупную нагрузку заёмщика.
Одного кредита достаточно для всей покупки
Если банк одобрит нужную сумму под залог имеющегося объекта, отдельный кредит под залог покупаемой квартиры может не понадобиться. Например, 70% от оценочной стоимости 15 млн рублей — 10,5 млн рублей. Если заёмщику одобрят 10 млн рублей и условия допускают покупку жилья, этой суммы хватит на квартиру из примера.
В таком варианте первоначального взноса на покупку действительно может не быть. Но дорогая квартира в залоге не заменяет проверку доходов и не гарантирует выдачу кредита. Расчёт возможной суммы связан с оценкой объекта: подробнее — в статье об отчёте об оценке недвижимости.
Что проверить: требования к собственникам и объекту, разрешённые цели кредита, полную стоимость кредита, совокупный ежемесячный платёж. При непогашении долга взыскание может быть обращено на заложенную недвижимость, в том числе принадлежащую родителям. Это существенное условие решения для всей семьи.
2. Использовать материнский капитал для первоначального взноса
Материнский капитал можно направить на первоначальный взнос по жилищному кредиту при покупке квартиры на вторичном рынке. Для этого не требуется ждать трёхлетия ребёнка, с рождением которого возникло право на сертификат. Такие правила разъясняет Социальный фонд России.
По данным СФР, в 2026 году размер капитала на первого ребёнка, рождённого начиная с 2020 года, составляет 728 921,90 рубля. В предусмотренных законом случаях при рождении второго ребёнка сумма составляет 963 243,17 рубля. Если капитал на первого ребёнка уже предоставлялся, это не означает получение ещё одной полной суммы: размер доплаты и доступный остаток нужно проверить отдельно.
Допустим, квартира стоит 5 млн рублей, а взнос по выбранной программе составляет 20% — 1 млн рублей. Если у семьи доступен весь капитал в размере 963 243,17 рубля, разница до миллиона — 36 756,83 рубля. Однако такой расчёт сработает только в банке, который допускает соответствующую структуру взноса.
Что проверить: остаток капитала, порядок перечисления средств и требования банка к доле собственных денег. Некоторые программы не позволяют сформировать весь взнос только из маткапитала.
Жильё, приобретённое с использованием этих средств, необходимо оформить в общую собственность владельца сертификата, его супруга и детей с определением долей по соглашению. Сроки и порядок оформления зависят от обстоятельств сделки. Использование маткапитала не отменяет проверки платёжеспособности и необходимости получить одобрение кредита.
3. Взять потребительский кредит на недостающую сумму
Потребительский кредит — ещё один возможный источник денег для взноса. Но сначала необходимо выяснить, допускает ли это ипотечный банк, и рассчитать платежи по обоим кредитам. Предварительное одобрение ипотеки не означает, что после получения нового долга решение останется прежним.
Пример совокупной нагрузки
Семья получает 300 тыс. рублей в месяц и собирается купить квартиру за 10 млн рублей. Для примера примем следующие условия:
- 2 млн рублей потребительского кредита на пять лет под 25% годовых — около 58,7 тыс. рублей в месяц;
- 8 млн рублей ипотеки на 30 лет под 18% годовых — около 120,6 тыс. рублей в месяц.
При аннуитетном погашении совокупный платёж составит примерно 179,3 тыс. рублей, или около 60% дохода семьи. После платежей останется около 120,7 тыс. рублей на повседневные расходы и резерв. В расчёт не включены страхование, комиссии и другие возможные расходы по конкретным продуктам.
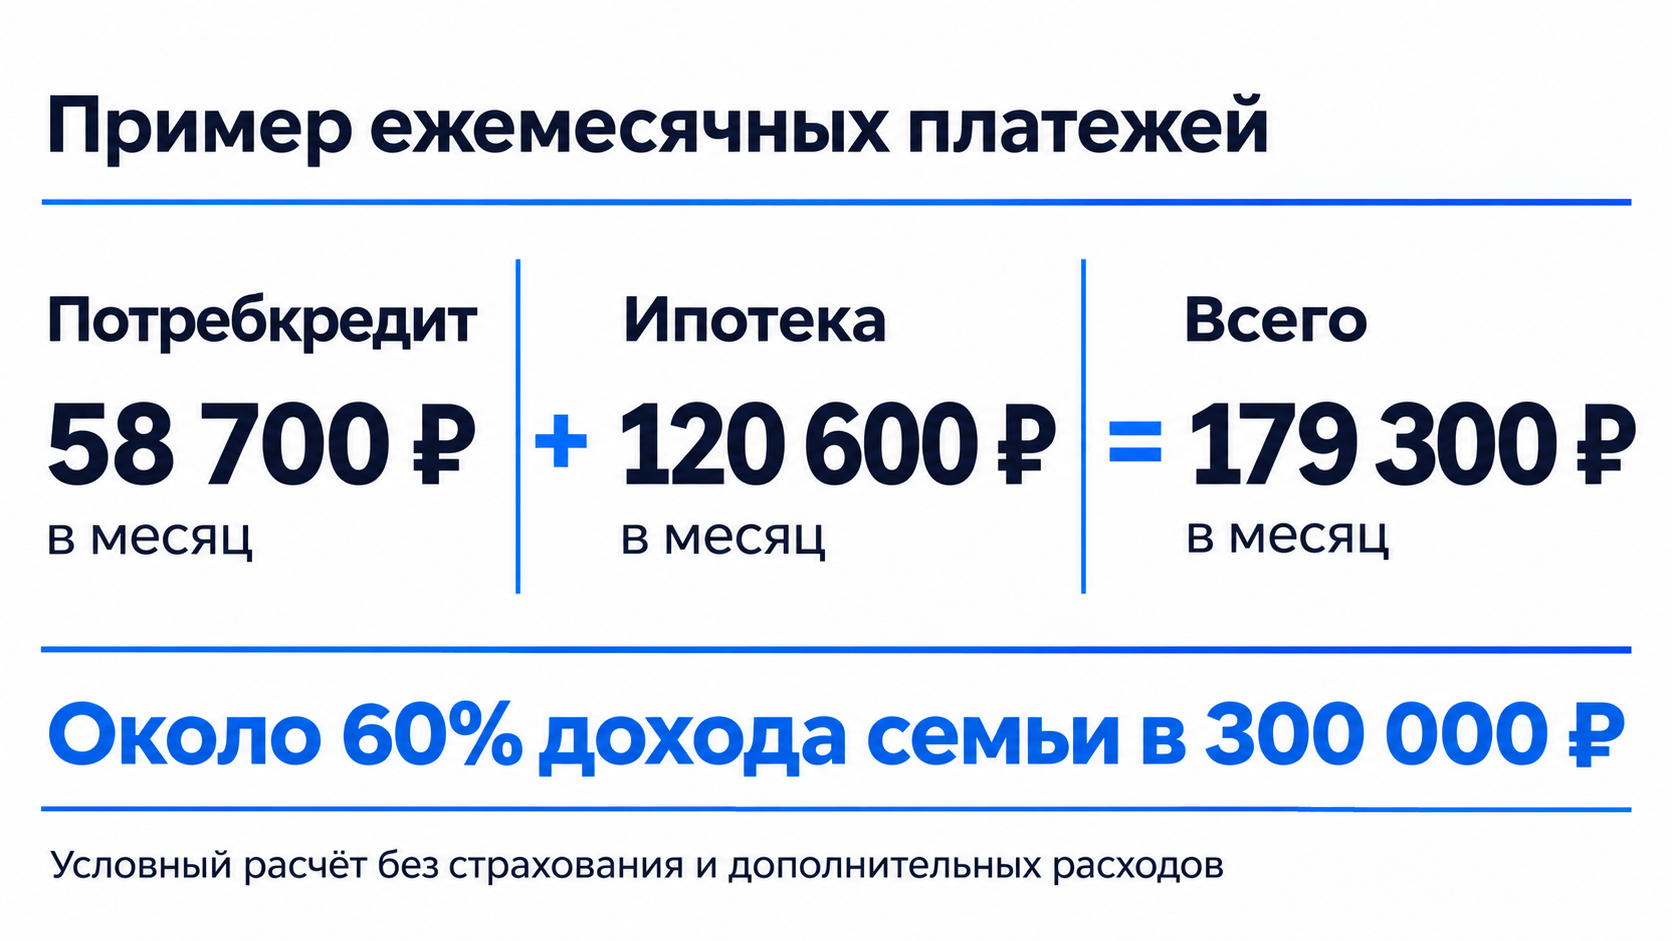
Размер нового долга имеет значение для решения банка: он оценивает доходы и обязательства заёмщика, включая действующие кредиты. О расчёте показателя долговой нагрузки можно прочитать в разъяснениях Банка России.
Что проверить: приемлемость источника взноса, полную стоимость обоих кредитов и остаток денег после обязательных расходов. Не стоит строить расчёт только на ожидании повышения зарплаты или снижения ставок. Сначала согласуют способ финансирования с банком, затем принимают решение о новом кредите.
Скрывать кредитные обязательства нельзя. Если нагрузка изменится до выдачи ипотеки, банк может пересмотреть предварительное решение.
4. Договориться о рассрочке или отсрочке с продавцом
Этот вариант отличается от остальных: на первом этапе покупатель рассчитывается непосредственно с собственником квартиры, без банковского кредита. При рассрочке деньги выплачивают частями по графику, при отсрочке — в согласованный будущий срок.
Допустим, квартира стоит 10 млн рублей, а у покупателя есть 1 млн рублей. Продавец соглашается получить миллион при заключении сделки, а оставшиеся 9 млн — в согласованные сроки. Для покупателя это позволяет начать покупку с меньшей суммой, но найти согласного на такие условия продавца может быть непросто.
Стороны могут согласовать переход права собственности до полного расчёта. При этом необходимо определить порядок регистрации перехода права и залога. По общему правилу, если договором не предусмотрено иное, проданное в кредит имущество остаётся в залоге у продавца до оплаты. Основания предусмотрены статьёй 488 и статьёй 489 ГК РФ.
Можно ли позже рассчитаться с продавцом за счёт банка
Вернёмся к примеру: покупатель внёс 1 млн рублей, а затем за два года выплатил ещё 2 млн. Всего оплачено 3 млн рублей, остаток долга — 7 млн рублей.
Теоретически покупатель может обратиться в банк за кредитом для окончательного расчёта. Но переход от рассрочки к банковскому финансированию не происходит автоматически. Банк должен согласиться кредитовать такую сделку; потребуется согласовать расчёты с продавцом, прекращение его залога и оформление обеспечения в пользу банка.
Нельзя считать, что уже оплаченные 30% стоимости гарантируют выдачу обычной ипотеки. Банк будет оценивать текущую стоимость залога, заёмщика и условия конкретной программы. Если он откажет, обязательства перед продавцом сохранятся.
Что проверить: цену, первоначальный платёж, суммы и даты последующих платежей, условия передачи квартиры и регистрации права, последствия просрочки. Если расчёт строится на будущем банковском кредите, возможность такой операции нужно предварительно обсудить с банком и юристом. Перед сделкой также важно проверить квартиру и документы продавца.
5. Получить заём у работодателя или частного лица
Деньги на первоначальный взнос можно получить в долг у работодателя, родственника или другого частного лица. Условия зависят от договорённостей: заём может быть процентным или беспроцентным, с отсрочкой возврата или регулярными платежами. Источник взноса должен соответствовать требованиям ипотечного банка.
Сравним два условных варианта: 2 млн рублей на пять лет. При банковском кредите под 25% годовых аннуитетный платёж составит около 58,7 тыс. рублей в месяц. По беспроцентному займу с равномерным возвратом — около 33,3 тыс. рублей. Разница — примерно 25,4 тыс. рублей ежемесячно, до учёта возможных налоговых последствий и других расходов.
У льготных займов работодателя есть налоговые особенности: экономия на процентах в предусмотренных законом случаях образует материальную выгоду, облагаемую НДФЛ. До подписания договора нужно проверить применимые правила и исключения. Подробнее об условиях налогообложения — в разъяснении ФНС.
Между гражданами заём свыше 10 тыс. рублей оформляют письменно. Если займодавец — юридическое лицо, письменная форма необходима независимо от суммы. Правило установлено статьёй 808 ГК РФ.
Что проверить: сумму, срок, проценты или прямое условие о беспроцентности, график возврата и подтверждение передачи денег. В займе работодателя отдельно согласуют порядок возврата при увольнении. Даже если частный заём не отражается в кредитной истории, его платежи остаются реальными расходами семьи. Банку необходимо предоставлять достоверные сведения по его запросам.
Что сделать до выбора способа финансирования
- Посчитать доступную сумму. Учесть накопления, остаток маткапитала и помощь близких; отдельно выделить деньги, которые придётся возвращать.
- Рассчитать общий платёж. Включить ипотеку, новый заём, помощь в погашении кредита родителей и другие обязательства.
- Согласовать источник взноса с банком. Уточнить требования до оформления дополнительного кредита или передачи денег продавцу.
- Оценить дополнительные расходы. Предусмотреть оценку, страхование, оформление сделки и финансовый резерв.
- Проверить документы и договорённости. Особенно если участвует недвижимость родственников, рассрочка продавца или заём работодателя.
Ответы на частые вопросы
Можно ли купить вторичку совсем без первоначального взноса
В отдельных программах под залог имеющейся недвижимости это возможно, если одобренной суммы хватает на всю покупку. В остальных описанных вариантах взнос обычно сохраняется, но формируется из другого источника, либо вместо банковского кредита используется рассрочка продавца.
Можно ли использовать только маткапитал без собственных денег
Это зависит от доступного остатка капитала и условий конкретного банка. Даже если капитала хватает для расчётного взноса, программа может требовать дополнительную сумму собственных средств.
Можно ли сначала получить одобрение ипотеки, а потом взять кредит на взнос
Новый кредит изменит обязательства заёмщика и может повлиять на решение банка. Способ финансирования нужно согласовать заранее, а предварительное одобрение не считать гарантией выдачи.
Гарантирует ли рассрочка возможность позже получить ипотеку
Нет. Последующий кредит требует отдельного решения банка. До его выдачи покупатель обязан выполнять договор с продавцом независимо от того, одобрят ли ему банковское финансирование.
Как выбрать подходящий вариант
Отсутствие полной суммы накоплений на взнос не означает, что у покупателя нет вариантов. Но у каждого инструмента свои условия: где-то потребуется залог другой квартиры, где-то — маткапитал или готовность продавца подождать с оплатой.
Начать стоит с расчёта бюджета и консультации ипотечного брокера Самолет Плюс: специалист поможет сопоставить доступные источники денег с требованиями банков. Для общего знакомства с темой также можно прочитать материал о вариантах ипотеки без первоначального взноса.
Автор текста
Феликс Альберт — руководитель Корпоративного университета Самолет Плюс. Риелтор с 2003 года.